『ここは大丈夫』と思っていませんか? 千葉豪雨から考える、賃貸物件の水害対策

こんにちは!オルテ地所開発株式会社の森です。
2026年8月、千葉県を襲った大雨。ニュースで浸水した道路や住宅の映像は、これまでの考えを改めざるをえない衝撃的なものでした。
不動産に携わる者としてはこのニュースを見ながら、
「もし、これが自分の管理している賃貸物件だったら、大家さんは何をするのだろう?」
と考えました。
入居者への連絡、建物の確認、保険会社への連絡、修繕業者の手配、そして、その間の家賃はどうなるのか。
水害というと、「建物が水に浸かる」というところに目が行きます。しかし、賃貸物件の場合、本当に大変なのは、その後なのかもしれません。
千葉豪雨で、実際に保険金の支払いも発生しています
もちろん、この数字にはさまざまな損害が含まれているため、「すべてが住宅の浸水被害」という意味ではありません。それでも、今回の豪雨によって、実際に多くの保険事故が発生したことは分かります。災害は、ニュースを見ている間はどこか遠い出来事です。
ところが、
「自分が所有している物件だったら?」
と置き換えてみると、少し見え方が変わってきます。
大家さんにとって困るのは、「水が入ったこと」だけではない
例えば、賃貸アパートの1階が浸水したとします。まず思い浮かぶのは、床や壁の修繕でしょう。
しかし、実際にはそれだけでは済まないかもしれません。
給湯器は大丈夫なのか、エアコンの室外機はどうか、電気設備は使えるのか、共用部分はどうするのか、入居者はそのまま住めるのか、住めないのであれば、どこへ避難してもらうのか、修繕が終わるまで、どのくらいかかるのか。
そして大家さんとしては、
「その期間の家賃はどうなるのだろう?」
という問題も出てきます。
建物を所有している以上、災害による損害は「修繕費だけの問題」ではありません。賃貸経営そのものに影響する可能性があります。
だからこそ、一度「火災保険」を見てほしい
ここで一度、手元にある火災保険の証券や契約内容を確認してみてください。
「火災保険には入っているから大丈夫」
と思っていても、水災に対する補償がどうなっているかまでは、意外と覚えていないものです。
さらに確認したいのは、
・水災補償が付いているのか
・どのような損害が対象になるのか
・自己負担額はいくらなのか
・建物だけでなく設備はどうなのか
・賃貸物件の場合、家賃収入に関する補償はあるのか
といった部分です。
保険は「加入しているかどうか」だけではなく、「何が起きたときに、どこまで補償されるのか」まで確認しておくことが重要です。
※具体的な補償内容については、加入している保険会社や代理店に確認してください。
「ハザードマップを見れば終わり」でもありません
では、保険に入っていれば安心なのか。それも少し違います。次に見てほしいのが、所有物件のハザードマップです。購入時に一度見た方も多いと思います。
でも、そのときの記憶が、
「この辺は大丈夫だった」
で止まっていないでしょうか。
洪水だけではなく、内水氾濫なども含めて、現在の情報を改めて確認。そして、もう一歩進めて、
「実際にこの場所で大雨が降ったら、水はどこへ流れるのだろう?」
と考えてみましょう。これは、地図を見るだけでは分からないことがあります。
例えば、
・敷地内で少し低くなっている場所
・駐車場
・建物の入口
・地下や半地下
・雨水ますや排水溝
・給湯器や室外機
・電気設備
などです。普段は何とも思わない場所が、大雨のときには弱点になるかもしれません。
今回の千葉豪雨には「賃貸経営」という別の側面も
今回の豪雨では、住宅に大きな被害を受けた方のために、千葉県が民間賃貸住宅を借り上げて提供する「賃貸型応急住宅」を実施しています。
つまり、災害が起きたとき、民間の賃貸住宅は「被害を受ける側」になるだけではありません。被災された方の新しい住まいを提供するという「住まいを支える側」にもなります。
千葉県の制度では、貸主の同意を得た民間賃貸住宅を対象に、家賃や共益費、礼金、仲介手数料、損害保険料などについて県が負担する仕組みが設けられています。
契約も、県・被災者・貸主による三者契約です。
こうした制度を見ると、賃貸住宅というものが、単なる「大家さんの資産」ではなく、災害時には人の生活を支える大切なインフラでもあることに気付かされます。
今、大家さんに確認してほしいこと
ここまで読んで、
「では、何から始めればいいの?」
と思われた方もいるかもしれません。
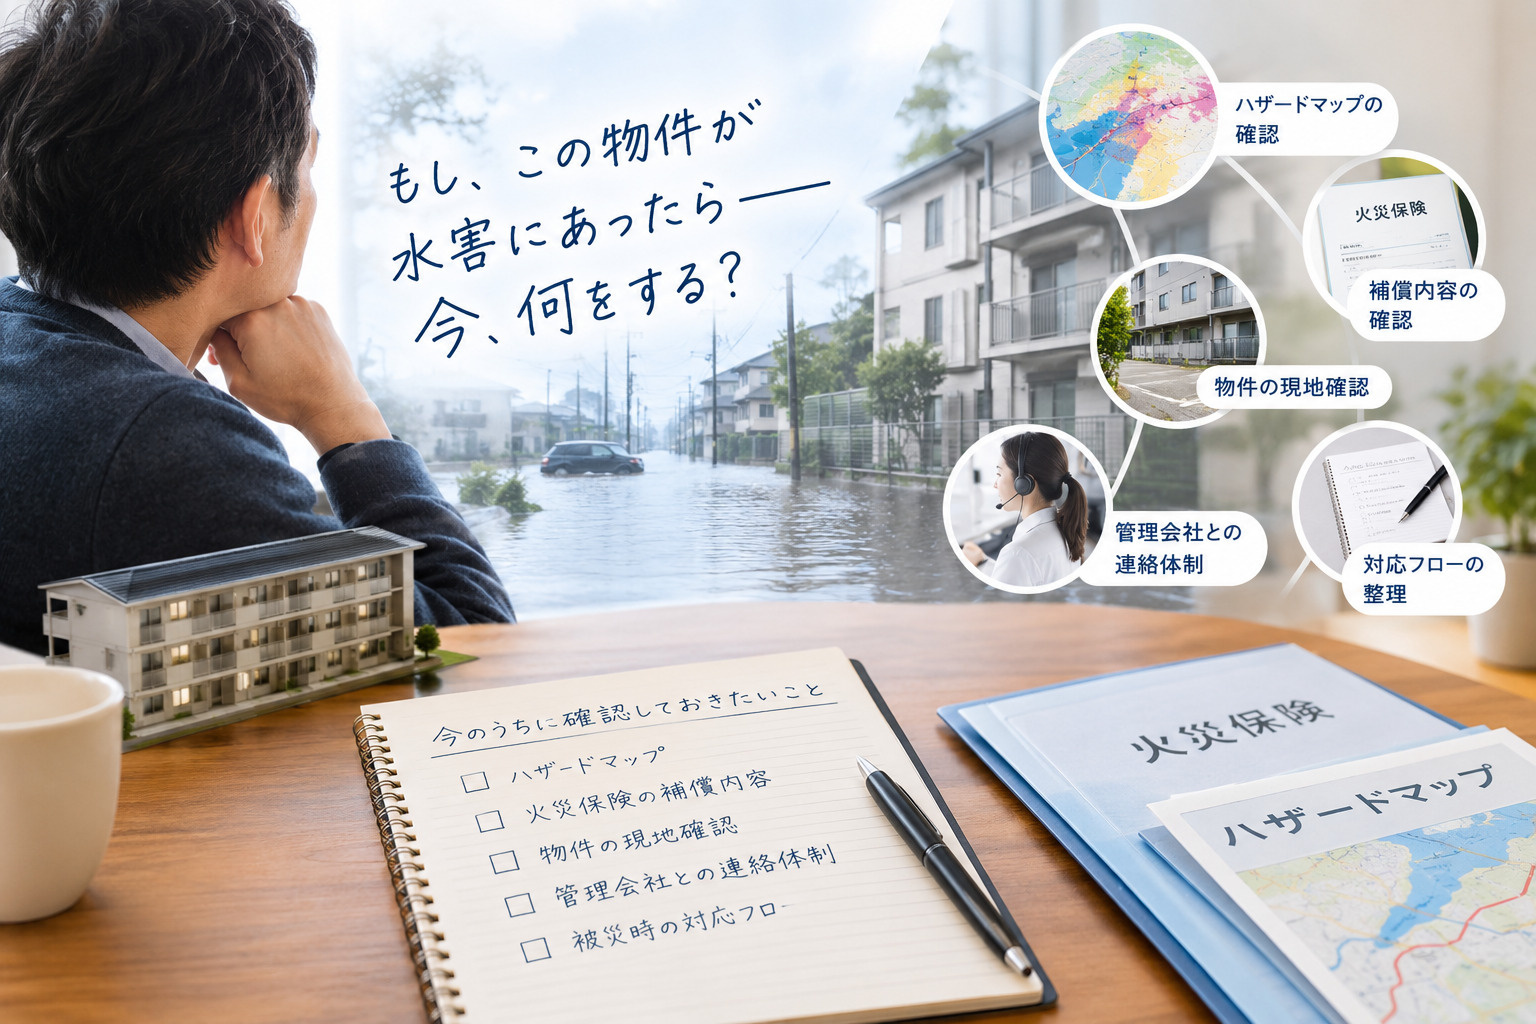
難しいことから始める必要はありません。まずは、次の5つだけでも確認してみてください。
① 所有物件のハザードマップを確認する
洪水だけでなく、内水なども含めて現在の情報を確認。
② 火災保険の補償内容を見る
「加入している」ではなく、「水災の場合に何が補償されるのか」を確認。
③ 物件を実際に見てみる
「大雨が降ったら、水はどこに行くのか」という視点で敷地を見る。
④ 管理会社との緊急時の連絡方法を確認する
夜間や休日に災害が発生した場合、誰がどこまで対応するのかを確認。
⑤ 被災した場合の初動を考えておく
入居者への連絡、保険会社への連絡、修繕業者の手配など、最低限の流れをイメージしておく。
これだけでも、何も確認していない状態とは大きく違います。
「災害なんて、そう簡単には起きない」
そう思う気持ちも分かります。実際、これまで何十年も問題がなかった物件であれば、なおさらです。不動産は株や投資信託と違って、「何かあったときに現場へ行かなければならない資産」でもあります。雨が降れば現地を確認する。設備が壊れれば修理する。入居者から連絡があれば対応する。そして、災害が起きれば、普段とはまったく違う判断を迫られることになります。
だからこそ、「災害が起きるかどうか」を考えるより、「もし起きたら、私は何をするのか」を一度考えておく。そのほうが、大家さんにとっては現実的なのではないでしょうか。
災害への備えは、「大げさな対策」から始めなくてもいい
今回の千葉豪雨を見て、「自分の物件も大丈夫かな」と思ったのであれば、それだけでも十分なきっかけだと思います。
ハザードマップを開いてみる。
保険証券を探してみる。
久しぶりに物件を見に行ってみる。
また、管理会社に「もし、この物件が浸水したら、どのような対応になりますか?」と聞いてみる。まずは、そこからでいいのではないでしょうか。
賃貸経営では、空室や家賃、修繕など、日々考えることがたくさんあります。だからこそ、災害のような「普段は考えないこと」は、何も起きていないときに一度だけでも考えておく。それが、結果として大切な物件と、そこに住む入居者を守ることにつながるかもしれません。
「うちの物件は大丈夫かな?」
もし、そんな疑問を持たれたら、あなたがご所有の物件のことを、あなた以上に熟知した管理会社と一緒に整理してみませんか?
オルテ地所開発㈱は、オーナー様の頼れる右腕として、もしもの時の備えに対する助言や実際に災害が起きた時の対応など、同じ目線で物件のことを考えていきます。
もし、今の管理体制に疑問を持っているのであれば是非一度ご相談ください。一緒により良い管理体制を整えていきましょう。