「毎年110万円を振り込んでいるから安心」は危ない? 税制改正で変わる生前贈与の落とし穴と、家族を守る正しい資産の渡し方

皆さま、こんにちは。オルテ地所開発の市ヶ谷です。
地主様や大家様のご自宅を訪問させていただき、将来の相続対策についてお伺いすると、非常に多くの方からこのようなお話をいただきます。
「うちは税金対策として、毎年基礎控除の110万円ずつ、子供や孫名義の通帳にコツコツお金を振り込んで贈与しているよ。だから生前の対策はバッチリやってあるんだ。」
家族の将来を想い、少しでも相続税の負担を減らしてあげたいという親心。その温かいお気持ちと長年のご努力は、本当に尊いものです。
しかし、数多くの相続現場や税務調査の修羅場を見てきた実務家としての目線から申し上げますと、「とりあえず110万円を振り込んでいるだけ」の贈与には、将来大きなトラブルを招く見えない落とし穴がいくつも潜んでいるのです。
■ 「良かれと思って渡したお金」が否認される「名義預金」の恐怖
毎年振り込んでいるからといって、法律上・税務上で「正しい贈与」として認プレビュー
められるとは限りません。
税務署が相続税の申告で最も厳しくチェックする項目の一つが、いわゆる「名義預金(めいぎよきん)」です。口座の名義はお子様やお孫様になっていても、「実質的には親の財産のままだ」と判断されてしまうと、それまで何年もかけて渡してきたお金がすべて元の親の財産に引き戻され、多額の追徴課税を課されることになります。
- ✔ 子供や孫に通帳や印鑑を渡さず、親が大切に金庫で管理している
- ✔ 贈与を受ける本人(子や孫)が、自分名義の口座にお金が入っていることすら知らない
- ✔ 「贈与契約書」などの客観的な証拠を一切作らず、口頭と振込だけで済ませている
- ✔ 口座からお金を自由に出し入れして使っている形跡がまったくない
「子供が浪費すると困るから、通帳は結婚するまで自分が預かっておこう」という親御様の配慮が、税務上は「贈与が成立していない(名義預金である)」という決定的な証拠になってしまうのです。
■ 持ち戻し期間が「7年」へ延長。ただ渡すだけでは間に合わない時代に
さらに注意しなければならないのが、近年の税制改正です。
これまで、亡くなる前「3年間」の生前贈与は相続財産に足し戻される(相続税の対象に戻る)ルールでしたが、法改正により、その期間が段階的に「最長7年間」へと大幅に延長されました。
生前贈与で最も大切な鉄則:
「単にお金を移すこと」ではなく、「家族全員が納得し、法的に通用する形でバトンを渡すこと」
不完全な贈与は、将来の税務署への追徴課税と、子供たちの感情的な対立の火種にしかなりません。
つまり、高齢になって体調を崩してから慌てて暦年贈与を始めても、亡くなる前の7年分はすべて相続税の課税対象に巻き戻されてしまい、節税効果が大幅に薄れてしまうのです。「健康な今のうちから、長期的な戦略を持って動くこと」の重要性は、これまで以上に高まっています。
■ 不動産オーナーだからこそできる「建物贈与」と「家族会議」

では、地主様や大家様はどのように生前対策を進めるべきなのでしょうか。
実は、不動産オーナー様には、単なる現金の振り込み以外にも非常に強力な選択肢があります。例えば、賃貸アパートの「建物のみ」をお子様へ生前贈与(または売却)する手法です。
建物の固定資産税評価額は実際の建築費よりも大幅に低いため、比較的少ない税負担で名義を移すことができます。そして名義を移した翌月からは、毎月の家賃収入が丸ごと「お子様の正当な財産」として合法的に蓄積されていくため、親御様の相続財産が増えるのを防ぎつつ、将来の納税資金を自然に準備することができるのです。
「毎年振り込んでいる通帳、このままで本当に大丈夫だろうか?」
「賃貸物件の収益を、元気なうちに子供世代へうまく引き継ぐ方法を知りたい」
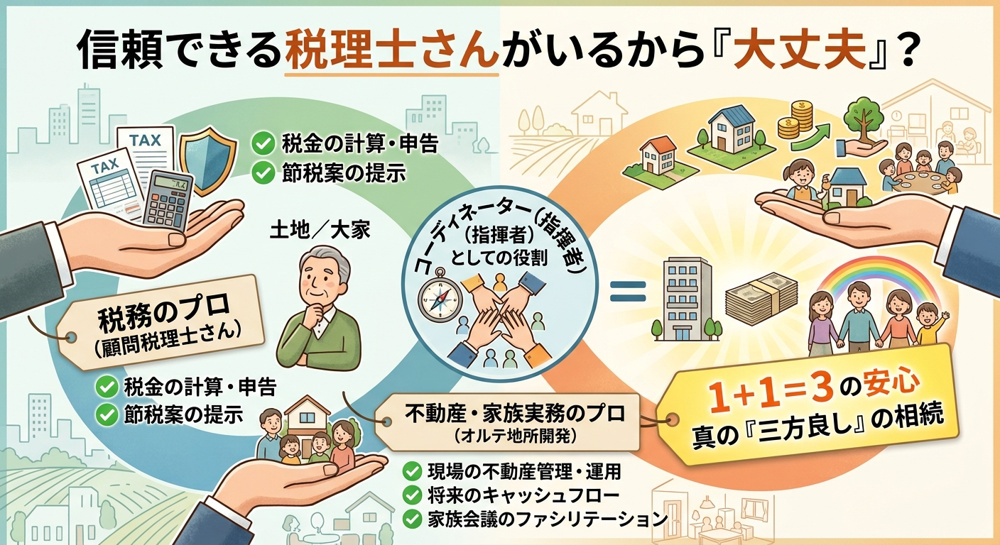
しかし、特定の子にだけ財産を移せば、他の兄弟との間で争いが生まれる火種になります。だからこそ、私たちが間に入り、ご家族全員で想いを共有する「家族会議」を開くことが不可欠です。税務と不動産現場、そして家族の想いをひとつに束ねる生前対策を、一緒に整えていきましょう。
将来の選択肢を、今のうちに一緒に整理していきましょう。
相続や不動産に関する小さなお悩みやご不安は、
どうぞお気軽にオルテ地所開発までお問い合わせください。