低金利だから成立していた? 金利上昇で変わる不動産賃貸経営の収支

日本銀行は18日までに開いた金融政策決定会合で、政策金利を0.25%引き上げて1.25%にすると決めたというニュースが流れてきました。
これまでの日本では、長い期間にわたって低金利の環境が続いてきました。不動産賃貸業では、金融機関から融資を受けて物件を購入するケースも多いため、低金利は賃貸経営の収支を支える一つの要因になっていました。
ところが、ここ数年で金融環境は少しずつ変化しています。
今回は、長期固定金利の推移を確認しながら、金利上昇が不動産賃貸業の収支にどのような影響を与えるのかを考えてみます。
20年ほど前と比べて、金利はどのように変わった?
住宅金融支援機構では、賃貸住宅向け融資について「繰上返済制限制度の有無」と「35年固定・15年固定」の組み合わせによる金利を公表しています。
その中から、今回は「繰上返済制限制度なし・35年固定」の適用金利に注目してみます。
2006年から2026年までの推移を見ると、金利は一貫して上昇してきたわけではありません。
2000年代には3%前後の水準でしたが、その後低下。2015年頃からは1%台となり、低い水準が長く続きました。そして近年は、再び上昇する動きが見られます。
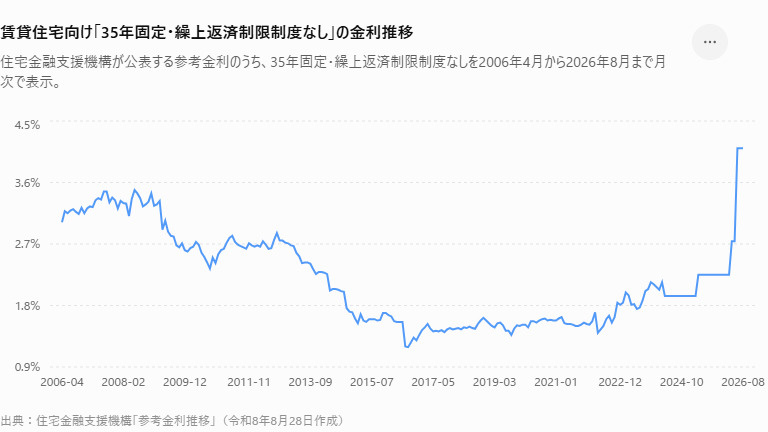
このグラフを見ると、「低金利が当たり前だった時代」が、実は長い歴史の中では一つの期間だったということが分かります。
特に2015年以降は1%台の金利が多く見られました。不動産価格が上昇していく中でも、低い借入金利によって資金調達コストを抑えられたことは、賃貸経営にとって大きな意味があったと考えられます。
金利が上がると、賃貸経営の何が変わる?
では、金利が上がると、実際の賃貸経営にはどのような変化が起こるのでしょうか。
一番分かりやすいのは、もちろんローン返済額の増加です。
例えば、1億円を35年間借り入れた場合を考えてみます。
単純化して元利均等返済で計算すると、金利によって毎月の返済額は次のように変わります。
借入金利 毎月の返済額 年間返済額
1.0% 約28.2万円 約338万円
1.5% 約30.6万円 約367万円
2.0% 約33.1万円 約397万円
2.5% 約35.8万円 約430万円
3.0% 約38.5万円 約462万円
3.5% 約40.9万円 約491万円
4.0% 約44.3万円 約532万円
※借入額1億円、35年返済、元利均等返済として単純計算した参考値です。実際の返済額は借入条件等によって異なります。
例えば、金利1.5%と2.5%を比較すると、毎月約5万円、年間では約60万円の差になります。さらに金利が4%になると、1.5%の場合と比較して年間の返済額は約165万円増える計算です。借入金額が大きくなれば、この差はさらに大きくなります。
「家賃収入-ローン返済」だけでは考えられません
賃貸経営を考えるとき、
「毎月100万円の家賃が入ってきて、ローン返済が50万円だから、50万円残る」
という単純な計算だけでは十分ではありません。
実際には、
・管理費
・固定資産税・都市計画税
・火災保険料
・修繕費
・入退去時の費用
・空室期間
・設備交換費
・大規模修繕費
など、さまざまな支出があります。
そして、そこに金利上昇によるローン返済額の増加が加わります。つまり、
金利上昇
↓
ローン返済額が増える
↓
手元に残るキャッシュフローが減る
ということになります。
特に注意したいのが、もともとの収支にあまり余裕がない物件です。
例えば、毎月10万円程度しか手元に残らない物件で、金利上昇によって返済額が毎月5万円増えれば、キャッシュフローは半分になってしまいます。
さらに、そこへ空室や修繕が重なると、状況はもっと厳しくなります。
これまでの「低金利」が支えていた部分もあります
不動産投資では、借入を利用することで自己資金だけでは購入できない規模の物件を取得できるというメリットがあります。
一方で、借入には当然ながら「金利」というコストが発生します。
低金利の時代には、このコストが小さかったため、
“家賃収入から経費とローンを支払っても、十分なキャッシュフローが残る”
という収支計画を立てやすい環境でした。
しかし、金利が上昇すれば、その前提が変わります。これからは、
「いくら借りられるか」
だけではなく、
「いくらなら無理なく返済できるか」
という視点が、これまで以上に重要になってくるのではないでしょうか。
金利上昇だけでなく「家賃」と「修繕費」も考える
賃貸経営の収支を考えるとき、金利だけを見ていてはいけません。
例えば、「金利が1%上がったらどうなるか」だけではなく、
「空室が1部屋増えたらどうなるか」
「家賃を下げる必要が生じたらどうなるか」
「大規模修繕が発生したらどうなるか」
といったケースも考えておく必要があります。
賃貸経営では、これらが別々に発生するとは限りません。金利が上昇する一方で、建物の老朽化によって修繕費が増えたり、周辺の競合物件が増えて空室期間が長くなったりすることも考えられます。
これから物件を購入する場合は、金利上昇後の収支も確認
これから収益物件を購入する場合には、特に注意したいポイントがあります。
それは、
◇現在の金利だけで収支を判断しないこと
です。
例えば、
「現在の金利なら年間100万円のキャッシュフローが出る」
という物件があったとします。
しかし、
「金利が1%上昇したら?」
「空室が増えたら?」
「修繕費が年間50万円増えたら?」
と条件を変えてみると、結果は大きく変わるかもしれません。
不動産投資を検討するときには、できるだけ複数のケースで収支を確認しておくことをおすすめします。
だからこそ、収支計画を立てるときには、
「現在の条件なら大丈夫」ではなく、「条件が少し悪くなっても大丈夫か」を確認しておくことが重要です。
金利上昇の影響は、これから物件を購入する方だけの問題ではありません。既にアパートやマンション、貸家、貸地、貸倉庫などを所有されているオーナー様も、一度現在の収支を確認してみるとよいでしょう。
例えば、
・現在の借入残高はいくらなのか
・現在の借入金利は何%なのか
・固定金利なのか、変動金利なのか
・今後の返済額はどうなるのか
・今後、大きな修繕費が発生しないか
・現在の家賃水準は周辺相場と比べてどうなのか
・空室が発生した場合でも返済を続けられるか
こうした項目を一つずつ確認していきます。場合によっては、借り換えや繰上返済など、資金計画そのものを見直す必要が出てくることもあります。
「金利が上がったから、賃貸経営は難しい」と決めつける必要はない
ここまで金利上昇の影響についてお話ししましたが、
「金利が上がったから、これからの賃貸経営は難しい」
と単純に考える必要はありません。
重要なのは、これまでの低金利を前提とした収支計画を、そのまま使い続けないことだと思います。
物件の立地、賃料、空室リスク、修繕費、借入条件などを一つひとつ確認し、
「この物件なら、金利が上がっても無理なく経営を続けられるのか?」
を考えることが大切です。
これからの賃貸経営では、
「借りられる金額」ではなく「返せる金額」
を意識することが、ますます重要になってくるのではないでしょうか。
長く続いた低金利環境は、不動産賃貸業にとって追い風の一つでした。
しかし、現在は金利を取り巻く環境が変化しています。金利が上昇すれば、同じ借入額でもローン返済額は増加します。
さらに、賃貸経営には空室、修繕、固定資産税など、さまざまな支出があります。
だからこそ、
「今の収支が合っているから大丈夫」
ではなく、
「金利が上がっても大丈夫か」
「空室が増えても大丈夫か」
「大規模修繕が発生しても大丈夫か」
という視点で、もう一度収支を確認してみることが大切です。
不動産は購入した時点がゴールではありません。長く保有するのであれば、金利や賃料、修繕費などの変化を見ながら、その時々で資金計画を見直していくことも賃貸経営の大切な仕事です。
「現在の賃貸経営の収支に問題がないか確認したい」
「金利が上がった場合、どのくらい影響があるのか知りたい」
「所有している不動産を今後どうしていくか相談したい」
そんな場合には、まず現在の収支や借入状況を整理するところから始めてみてはいかがでしょうか? 金利が変わる時代だからこそ、今ある不動産を「これからどう活かしていくか」を、賃貸経営に長けた存在であるオルテ地所開発㈱と一緒に考えてみませんか。